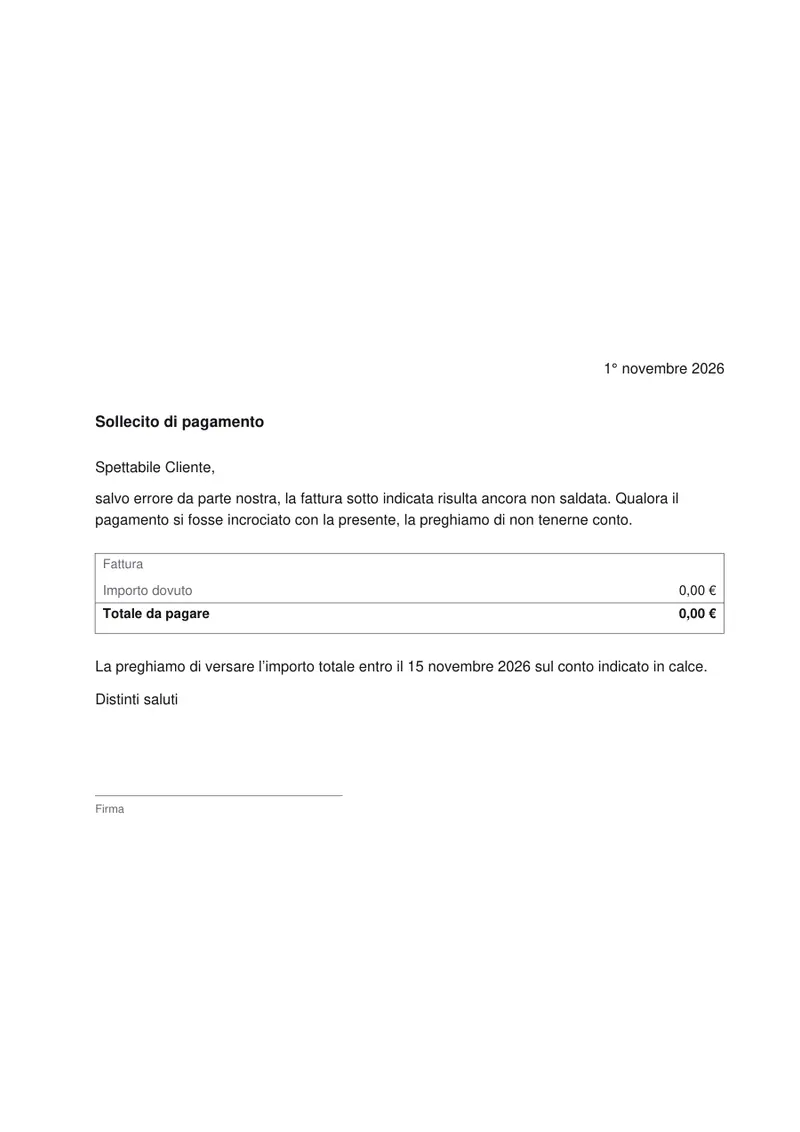
Sollecito di pagamento
La lettera, e a quanto è arrivata la fattura.
Gli esempi sostituiscono temporaneamente i dati e le impostazioni. Puoi ripristinare il lavoro precedente.
Pro conserva le impostazioni che usi ogni settimana e le rimette a un clic di distanza. Scopri Pro
I tuoi file restano sul tuo dispositivo
Questo strumento viene eseguito interamente nel tuo browser. Nulla viene caricato, nulla viene salvato, e puoi persino disattivare la connessione a internet prima di iniziare.
Esempio
Esempio: una tipografia sollecita a un ristorante il saldo di una fattura, in tre lettere
Una tipografia di Bologna (di fantasia) ha emesso a un ristorante la fattura 58/2026 del 15 luglio 2026: 1.952,00 € IVA compresa, scadenza a 30 giorni, il 14 agosto 2026. Sono arrivati 500,00 € di acconto, il resto no. Il 15 settembre 2026: Italia — sollecito, primo sollecito, EUR, debitore impresa, tasso di riferimento vuoto, costi di recupero spuntati, 15 giorni.
- Importo dovuto: 1.952,00 € meno i 500,00 € già pagati, 1.452,00 €.
- Giorni di ritardo: dal 14 agosto al 15 settembre 2026, 32 giorni.
- Tasso: il tasso BCE del 2,4 % (al 1° luglio 2026, data stampata accanto) maggiorato di 8 punti, come prevede il D.Lgs. 231/2002 tra imprese: 10,4 % annuo.
- Interessi: 1.452,00 € × 10,4 % ÷ 365 × 32 = 13,24 €. Con i 40,00 € di costi di recupero il totale è 1.505,24 €, da versare entro il 30 settembre 2026.
| Lettera | Calcolata al | Giorni di ritardo | Interessi | Totale da pagare | Entro il |
|---|---|---|---|---|---|
| Primo sollecito | 15 settembre 2026 | 32 | 13,24 € | 1.505,24 € | 30 settembre 2026 |
| Secondo sollecito | 15 ottobre 2026 | 62 | 25,65 € | 1.517,65 € | 30 ottobre 2026 |
| Diffida ad adempiere | 16 novembre 2026 | 94 | 38,89 € | 1.530,89 € | 1° dicembre 2026 |
sollecito.pdf: la lettera, la tabella con fattura, giorni, interessi e costi di recupero, e una riga sul tasso. Nell’ultima lettera il termine non scende sotto i 15 giorni. Verso un privato (tasso legale 1,6 %, senza forfait) al 15 settembre sarebbero 2,04 € di interessi, 1.454,04 € in tutto. Prima di spedire controlla il tasso BCE.
Come funziona
- Inserisci il numero della fattura, la sua data e la scadenza del pagamento.
- Metti l'importo e quanto è già stato versato in acconto.
- Indica se il debitore è un'impresa o un privato: cambia il tasso e se spetta il forfait.
- Controlla i numeri, poi scarica, stampa e spedisci in modo da poter provare il ricevimento.
Domande frequenti
- Cosa aggiunge rispetto a un fac simile?
- Il conto, che è la parte che nessuno fa. Un modello lascia in bianco il totale; questa pagina conta i giorni di ritardo, applica gli interessi giorno per giorno, somma il forfait dove spetta e stampa il dettaglio sotto la lettera. Una lettera con la cifra sbagliata va rifatta.
- Quale tasso si applica tra imprese?
- Il d.lgs. 231/2002 prevede, salvo diverso accordo, il tasso BCE maggiorato di otto punti, oltre a un importo forfetario di 40 € a titolo di costi di recupero, dovuto automaticamente e senza necessità di costituzione in mora. Il termine legale di pagamento è di 30 giorni, estendibile per accordo fino a 60.
- E verso un privato?
- Il forfait di 40 € non si applica, e la pagina lo disattiva quando indichi un privato. Gli interessi di mora restano dovuti se pattuiti; in mancanza, al tasso legale.
- Serve la PEC o la raccomandata?
- Per il primo sollecito di solito no. Quando conta poter provare data e contenuto — interruzione della prescrizione, passo prima di un decreto ingiuntivo — si usa la PEC o la raccomandata con ricevuta di ritorno. Una email ordinaria non fa prova.
- È un atto giudiziario?
- No, è una lettera. Il decreto ingiuntivo è un procedimento davanti al giudice ed è tutt'altro. Questa è la fase prima, che nella maggior parte dei casi basta.
- Come si calcolano gli interessi di mora?
- Importo scaduto × tasso annuo ÷ 365 × giorni di ritardo, arrotondato al centesimo solo alla fine: 1.452,00 € al 10,4 % per 32 giorni fanno 13,24 €. I giorni si contano dalla scadenza della fattura alla data indicata in «Calcolare gli interessi al»; per un debito non ancora scaduto non si calcola nulla.
- È gratis?
- Sì, e sul foglio non compare nulla di nostro, con nessun piano: è un documento che si spedisce o si consegna così com’è.